Artykuł sponsorowany
Kiedy polisa wspólnoty pokrywa szkodę, a kiedy odpowiedzialność przechodzi na zarząd
Niewielka awaria instalacji wodnej w częściach wspólnych budynku często staje się początkiem długiego sporu. Zwykle dotyczy on tego, kto ostatecznie zapłaci za naprawę i z jakich środków należy ją sfinansować. Mieszkańcy oczekują natychmiastowego usunięcia usterki. Zarząd lub wyznaczony administrator musi w tym czasie ustalić, czy konkretna szkoda wchodzi w zakres wykupionej polisy majątkowej. Czasem konieczne okazuje się sięgnięcie po inne formy ubezpieczenia lub pokrycie strat z bieżącego budżetu. Prawidłowa ocena sytuacji pozwala uniknąć niepotrzebnych obciążeń finansowych.
Przeczytaj również: Jak skutecznie wynająć mieszkanie dzięki pomocy agencji nieruchomości?
Różnice między polisami i zdarzenia uruchamiające ochronę
Ubezpieczenie majątku wspólnego stanowi podstawę bezpieczeństwa każdego wielorodzinnego budynku. Taka polisa chroni elementy nienależące do poszczególnych lokali, czyli dach, klatki schodowe, windy czy główne piony instalacyjne. Obejmuje ona najczęściej straty wywołane przez pożary, gwałtowne zjawiska pogodowe oraz nagłe awarie urządzeń. Innym rodzajem zabezpieczenia jest odpowiedzialność cywilna wspólnoty. To ubezpieczenie zabezpiecza przed roszczeniami osób trzecich, w tym samych mieszkańców, którzy ponieśli szkodę na terenie obiektu.
Zupełnie oddzielnym instrumentem jest ubezpieczenie odpowiedzialności cywilnej samego zarządcy. Zgodnie z ustawą o gospodarce nieruchomościami zawodowi zarządcy muszą posiadać obowiązkowe OC. Chroni ono przed konsekwencjami błędów wynikających z niewłaściwego wykonywania powierzonych obowiązków. Ochronę najczęściej uruchamiają zalania spowodowane pęknięciem rur wodno-kanalizacyjnych lub nieszczelnością dachu po intensywnych opadach. Zgłoszenia dotyczą także zniszczeń części wspólnych w wyniku aktów wandalizmu oraz kradzieży elementów zewnętrznych. Wspólnota otrzymuje wtedy wypłatę odszkodowania z odpowiedniej polisy, pod warunkiem terminowego dopełnienia formalności.
Granice odpowiedzialności i procedura likwidacji szkody
Odpowiedzialność towarzystwa ubezpieczeniowego kończy się w momencie, gdy zniszczenia wynikają z rażącego niedbalstwa zarządu lub braku wymaganych przeglądów technicznych budynku. W takich sytuacjach ciężar sfinansowania naprawy spada na wspólnotę mieszkaniową. Koszty te nie rozkładają się na właścicieli lokali automatycznie na zasadzie solidarności. Właściciele pokrywają je poprzez wnoszenie zaliczek w częściach odpowiadających ich udziałom w nieruchomości wspólnej.
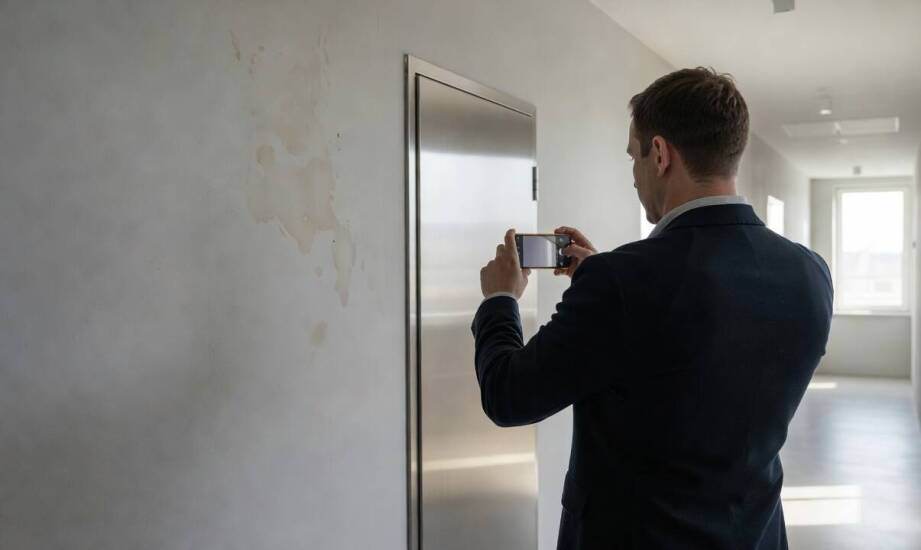
Kluczowym obowiązkiem administratora po wystąpieniu zdarzenia pozostaje szybkie zabezpieczenie miejsca i zgłoszenie problemu. Zarządca sporządza szczegółowy protokół zawierający dokładny opis strat oraz wykonuje pełną dokumentację fotograficzną. Czas na przekazanie tych materiałów określają ogólne warunki ubezpieczenia wybranego towarzystwa. Zazwyczaj wynosi on od trzech do siedmiu dni od momentu zauważenia usterki. Płynna współpraca z likwidatorem szkody i udostępnienie mu wszelkich niezbędnych dokumentów znacząco przyspiesza wypłatę środków na konto wspólnoty.
Brak polisy majątkowej lub zbyt wąski zakres wykupionej ochrony to dla budynku ogromne ryzyko finansowe. Wyłączenie z umowy zdarzeń takich jak kradzież mienia czy zalanie oznacza konieczność zebrania środków na usunięcie usterki bezpośrednio od mieszkańców. Prawidłowe zarządzanie dokumentacją techniczną i terminowe reagowanie na awarie ułatwia przejście przez całą procedurę odszkodowawczą. Wszelkie protokoły oraz rachunki za działania zabezpieczające muszą trafić do likwidatora w nienagannym porządku. Przedsiębiorstwo Jocker Katarzyna Bargieł zapewnia kompleksową obsługę administracyjną i techniczną wspólnot mieszkaniowych w Łodzi. Bieżący nadzór nad stanem budynku i sprawny obieg informacji pozwalają na szybkie opanowanie każdego technicznego kryzysu. Skuteczna ochrona majątku wspólnego opiera się więc w równej mierze na polisach, co na stabilnej administracji i sprawdzonych procedurach naprawczych.
Kategorie artykułów
Polecane artykuły

Jak rura przepustowa fi 400 betonowa może obniżyć koszty inwestycji infrastrukturalnych?

Certyfikacja energetyczna dla obiektów użyteczności publicznej

Oryginalne kubki ceramiczne – jak wybrać idealny model na każdy dzień?
